Rentenrechnung
Inhaltsverzeichnis
Definition: Rente
| Definition | Unter einer Rente versteht man Einzahlungen, die
getätigt werden. Die Einzahlungen werden als Raten (R) bezeichnet. |
Typische Beispiele einer Rente sind:
- Taschengeld (jeden Monat erhälst du denselben Betrag von deinen Eltern)
- Bausparer (jeden Monat oder jedes Jahr wird ein konstanter Betrag eingezahlt)
- "Rente" in der Pension (der Pensionist erhält monatlich einen fixen Betrag überwiesen)
Begriffe
Neben der Rate R (=Betrag, der regelmäßig eingezahlt wird) unterscheidet man folgende Punkte:
| Unterscheidungsmerkmal | Anfang | Ende |
|---|---|---|
Zeitpunkt der Einzahlung |
vorschüssig
= am Anfang der Zahlungsperiode |
nachschüssig
= am Ende der Zahlungsperiode |
Zeitpunkt des Gesamtwertes |
Barwert
= Gesamtwert am Anfang der Rentenzahlungen (z.B.: welche Schuld muss abgezahlt werden) |
Endwert
= Gesamtwert am Ende der Rentenzahlungen (Welcher Betrag wurde angespart) |
Einzahlungsperiode |
Ganzjährige Rente
=Einzahlungen erfolgen jährlich) |
Unterjährige Rente
= Einzahlungen erfolgen mehrmals im Jahr (z.B. monatlich). |
!Wichtig! Bei unterjährigen Renten muss der äquivalente Zinssatz berechnet werden.
Musterbeispiel
Anna schließt für sich einen Bausparvertrag mit 4% Verzinsung ab, bei dem sie am Ende jeden Jahres 1200 € einzahlt. Wie hoch ist der angesparte Betrag nach 5 Jahren(ohne staatliche Prämie)? Rechne mit einer KESt von 25%.
Lösung
- Gegeben und Gesucht
- Rate R=1200
- nachschüssig (Zahlungen am Ende des Jahres)
- ganzjährige Rente (Zahlungen einmal jährlich)
- $i=4\%$
$\begin{align} \rightarrow& i_{eff}=4\cdot 0.75 = 3\%\\ \rightarrow& r=1+\frac{i_{eff}}{100}=1.03 \end{align} $ - Endwert E=? (Anna will wissen, wie viel sie am Ende angespart hat)
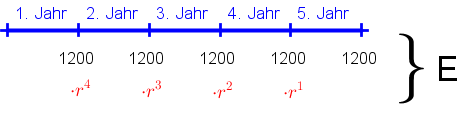
- Berechnung $$ 1200\cdot 1.03^4 + 1200\cdot 1.03^3 + 1200\cdot 1.03^2 + 1200\cdot 1.03 + 1200 = E $$ $$ \underline{\underline{6370.96=E}} $$
- Antwortsatz
- Nach 5 Jahren hat Anna einen Betrag von € 6370.96 angespart.

Formeln
Sei
- $ n\dots$ die Anzahl der Einzahlungen
- $ r\dots $ der (äuqivalente) Aufzinsungsfaktor
- $ v\dots $ der (äquivalente) Abzinsungsfaktor $v=\frac{1}{r}$
| vorschüssig | nachschüssig | |
|---|---|---|
| Barwert | $$B=R\cdot v\cdot \frac{v^n-1}{v-1}$$ | $$B=R\cdot \frac{v^n-1}{v-1}$$ |
| Endwert | $$E=R\cdot \frac{r^n-1}{r-1}$$ | $$E=R\cdot r\cdot \frac{r^n-1}{r-1}$$ |
Herleitung der Formeln
Hier siehst du die Herleitung der Formel für den nachschüssigen Endwert.$$E=R\cdot \frac{1-r^n}{1-r} $$. Die Herleitungen für die restlichen Formeln funktionieren ähnlich. Der Endwert setzt sich aus der Summe aller Einzahlungen zusammen. Nehmen wir an, wir berechnen den Endwert einer nachschüssigen Rente über n Jahre, dann gilt:
$$ E= R + R\cdot r+ R\cdot r^2 + R\cdot r^3+\dots + R\cdot r^{n-1} $$ wobei $R\cdot r^{n-1}$ die erste Zahlung ist, die $n-1$ Jahre aufgezinst werden muss und $R$ die letzte Zahlung ist.
Unter folgendem Link findest du die Herleitung der Formel $s_n=a_0\cdot \frac{1-q^n}{1-q} $, wobei $E=s_n$, $R=a_0$ und $r=q$ ist: Herleitung der Endwertformel
Musterbeispiel einer ganzjährigen Rente
Musterbeispiel einer unterjährigen Rente
Wichtig!! Wenn die Raten mehrmals im Jahr eingezahlt werden, muss mit dem äquivalenter Zinssatz gerechnet werden.
Angabe: Frau Des nimmt einen Kredit von € 15.000,‐ mit einer Laufzeit von 10 Jahren auf, den sie in
nachschüssigen Monatsraten zurückzahlen will (i = 5%). Berechnen Sie die Höhe der Raten.
Lösung
- $B=15000$
- $n=10\cdot 12=120$
- $i=5\% \rightarrow r_1=1.05 \rightarrow r_{12}=\sqrt[12]{1.05} \rightarrow r_{12}=1.00407\dots \rightarrow v_{12}=0.99594\dots$
- nachschüssig
- $R=$?
Durch Verwendung der nachschüssigen Barwertformel ergibt sich:
$\begin{align}
B&=R\cdot v\cdot \frac{v^{120}-1}{v-1} & & |\cdot (v-1) & \textrm{und}  v\cdot (v^{120}-1))\\
\frac{B\cdot (v-1)}{v\cdot(v^{120}-1)}&=R &&\\
\underline{158.29}&\underline{=R}
\end{align}$
Antwort: Sie muss monatilich € 158.29 einzahlen.
FN (N = 120, I% =100(1,05^(1/12)‐1), PV = 0, PMT = solve, FV =0, P/Y = 1, C/Y= 1, END) 158.29
Achtung: P/Y bezeichnet die Einzahlungen pro Zinsperiode. Diese ist nun aber 1!
(Alternative: FN (N = 120, I% =5, PV = 0, PMT = solve, FV =0, P/Y = 12, C/Y= 1, END) 158.29 … Y ist das Jahr)
TVM-Solver (Rechnen im TR)
Im Ti 82 kannst du die Beispiele auch im Taschenrechner mit dem TVM-Solver lösen.
Hier findest du eine Erklärung des Programms !! interner Hinweis: Diese Datei muss noch aktualisiert werden !!
Beispiele
Kreditkonditionen (Bifie-Aufgabe)
Immobilienhandel (Bifie-Aufgabe mit Schuldentilgung) Siehe Schuldentilgung